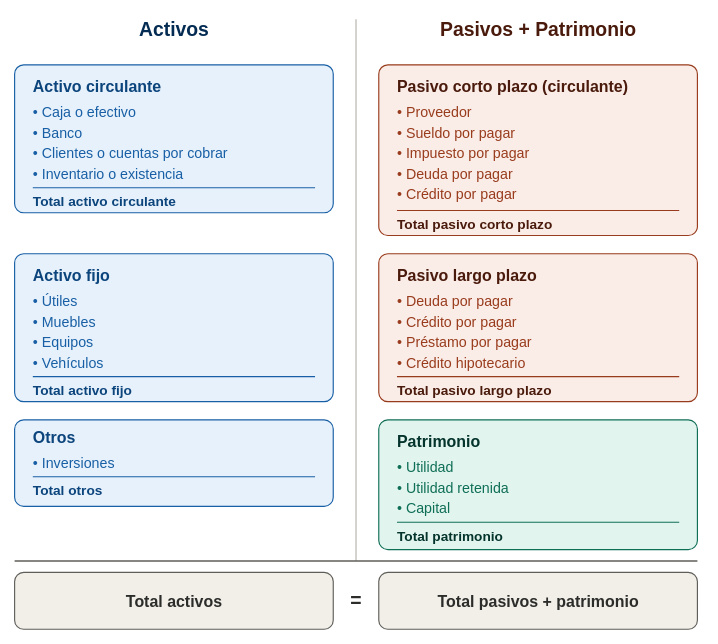
Balance General
El balance general, también llamado Estado de Situación Financiera es un informe contable que muestra la situación financiera de una empresa en un momento específico.
Responde a la pregunta: ¿Qué tiene la empresa, qué debe, y qué le pertenece realmente a los dueños?
1. Ecuación contable fundamental
Todo el Balance General se estructura sobre la ecuación:
| Término | Descripción |
|---|---|
| Activos | todo lo que la empresa posee o controla, y que le generará beneficios futuros |
| Pasivos | todo lo que la empresa debe a terceros (obligaciones) |
| Patrimonio | lo que le pertenece a los dueños/accionistas. Es la parte “residual” (activos menos pasivos) |
2. Componentes del Balance
Activos
| Activo | Descripción |
|---|---|
| Circulantes | se convierten en efectivo o se consumen en el corto plazo |
| Fijo | bienes de uso durable, destinados a operar el negocio (no a la venta) |
| Otros | activos que no calzan en las categorías anteriores |
Pasivos
| Pasivo | Descripción |
|---|---|
| Corto plazo | obligaciones a pagar dentro de los próximos 12 meses |
| Largo plazo | obligaciones a pagar en un plazo mayor a 12 meses |
Patrimonio
Es la parte de los activos que pertenece a los dueños o accionistas, una vez descontadas las deudas.
3. Estructura visual del Balance