Estado de Resultado
También llamado Estado de Ganancias o Pérdidas, es un informe contable que muestra el desempeño financiero de una empresa durante un periodo determinado, mostrando si generó utilidad o pérdida.
Responde a la pregunta: ¿La empresa ganó o perdió dinero, y cuánto, durante ese periodo?
1. Estructura visual
El Estado de Resultados se construye restando distintos tipos de costos y gastos a las ventas, en niveles sucesivos, hasta llegar a la utilidad final:
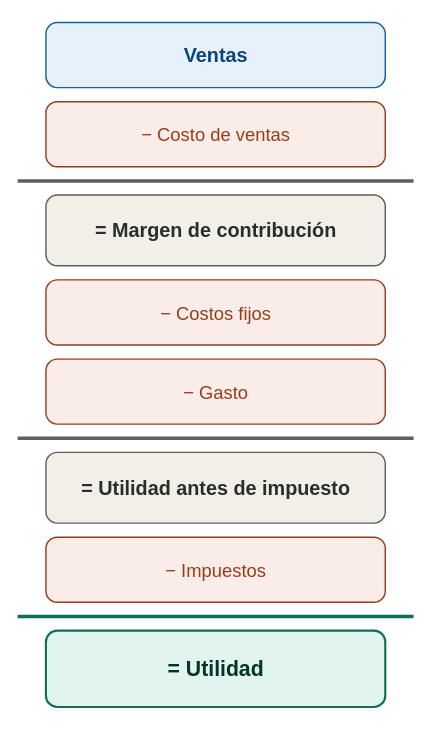
| Componente | Definición |
|---|---|
| Ventas | Ingresos totales generados por la venta de bienes o servicios durante el periodo, antes de descontar cualquier costo. |
| Costo de ventas | Costos directamente asociados a producir o adquirir lo que se vendió (materia prima, mano de obra directa, mercadería comprada para reventa). |
| Margen de contribución | Lo que queda de las ventas una vez cubierto el costo directo de producir/vender. Indica cuánto aporta cada venta para cubrir los costos fijos y generar utilidad. |
| Costos fijos | Costos que no varían con el nivel de ventas o producción (arriendo, sueldos administrativos, seguros). |
| Gasto | Otros gastos operacionales del periodo, no necesariamente ligados directamente a la producción (marketing, gastos administrativos, gastos financieros). |
| Utilidad antes de impuesto | Resultado operacional de la empresa, antes de descontar impuestos. Es la utilidad “bruta” del negocio en sí. |
| Impuestos | Impuesto a la renta u otros impuestos que la empresa debe pagar sobre su utilidad. |
| Utilidad | Resultado final del periodo: lo que efectivamente gana (o pierde) la empresa, después de todos los costos, gastos e impuestos. |