Interpretando estados financieros
Los informes financieros cumplen un rol fundamental en las organizaciones, ya que permiten ordenar, resumir y comunicar información económica relevante para la gestión. A partir de ellos, las empresas pueden conocer su situación financiera, evaluar su desempeño y respaldar la toma de decisiones administrativas y financieras. Estos informes se elaboran al cierre de un período contable y constituyen una base clave para el análisis del negocio.
1. Principales tipos de información contable
| Grupo | Descripción | Ejemplo |
|---|---|---|
| Grupo 1: Cuentas de activos, pasivos y patrimonio | Cuentas que muestran la situación económica y financiera de la empresa. Lo que posee la empresa, lo que debe a terceros y a sus dueños | Estado de Situación Financiera o Blance General |
| Grupo 2: Ingresos y Egresos | Cuentas que muestran el resultado obtenido por la empresa en un determinado momento. Sus ingresos y egresos | Estado de Resultados |
Partida doble
Las 5 principales cuentas contables, se basan en el sistema de partida doble, donde cada registro afecta dos cuentas: una se carga al debe y otra se abona al haber.
| Tipo de Cuenta | Aumenta en | Disminuye en | Naturaleza del saldo |
|---|---|---|---|
| Activo | Debe | Haber | Deudor (saldo en Debe) |
| Pasivo | Haber | Debe | Acreedor (saldo en Haber) |
| Patrimonio | Haber | Debe | Acreedor (saldo en Haber) |
| Ingresos | Haber (aumentan el patrimonio) | Debe (disminuyen el patrimonio) | Acreedor (saldo en Haber) |
| Egresos | Debe | Haber | Deudor (saldo en Debe) |
2. Informes contables o informes financieros
Los informes financieros son herramientas fundamentales que permiten comprender la situación económica y el desempeño de una empresa, incluso sin contar con una formación especializada en contabilidad. Su principal valor está en traducir los números en información comprensible, facilitando el análisis y la toma de decisiones por parte de gerentes, emprendedores y profesionales no financieros.
Estos informes no buscan profundizar en tecnicismos contables, sino entregar una visión clara del negocio, respondiendo preguntas clave sobre su estabilidad, rentabilidad y capacidad para generar resultados.
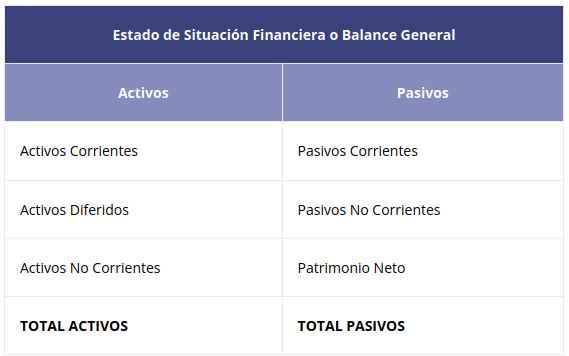
3. Balance General o Estado de Situación Financiera
Estado de Situación Financiera según la norma internacional contable IFRS y Balance General según la norma chilena. Este estado financiero muestra lo que la empresa posee, lo que debe y lo que le pertenece a sus dueños, por lo tanto, las cuentas contables que lo constituyen son:
4. Estado de Resultados
Informe financiero que muestra los ingresos, egresos y el resultado final de la empresa en un periodo contable anual. Las cuentas contables que lo conforman son: